REMATE JUDICIAL SIN BASE EN U$S
MARTES 10 DE NOVIEMBRE 14:30 HORAS
En A.N.R.T.C.I. – AV. URUGUAY 826 – MONTEVIDEO
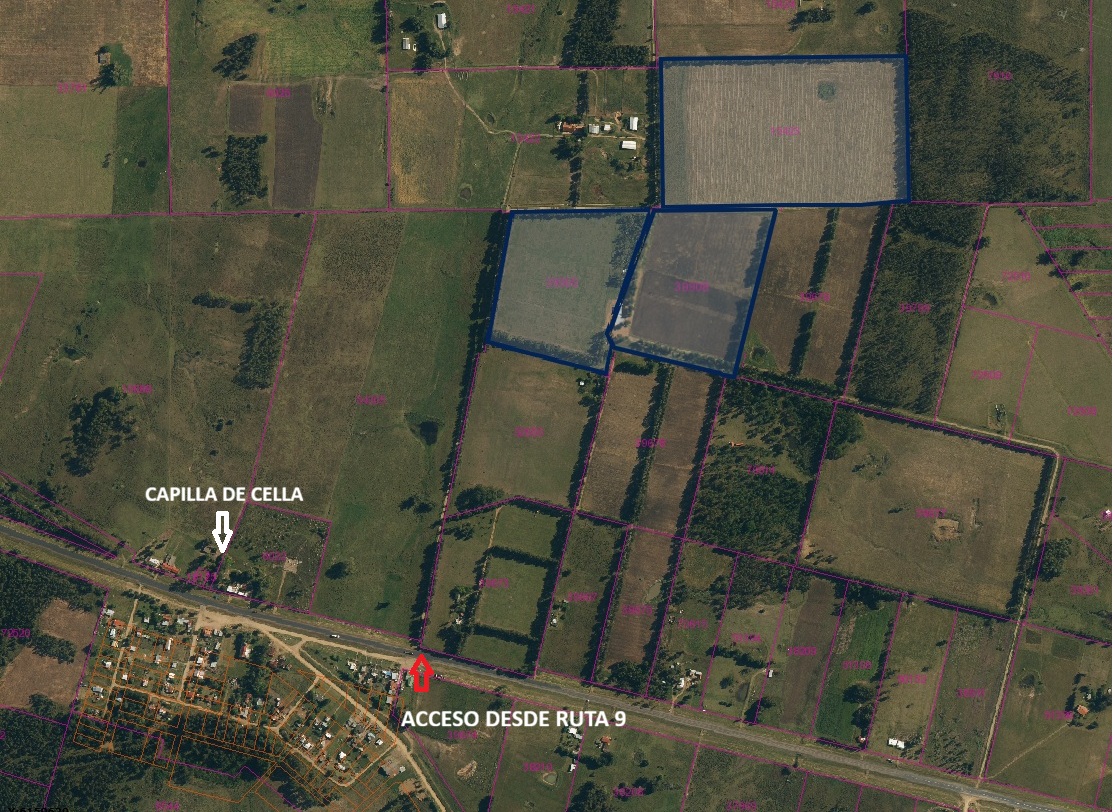
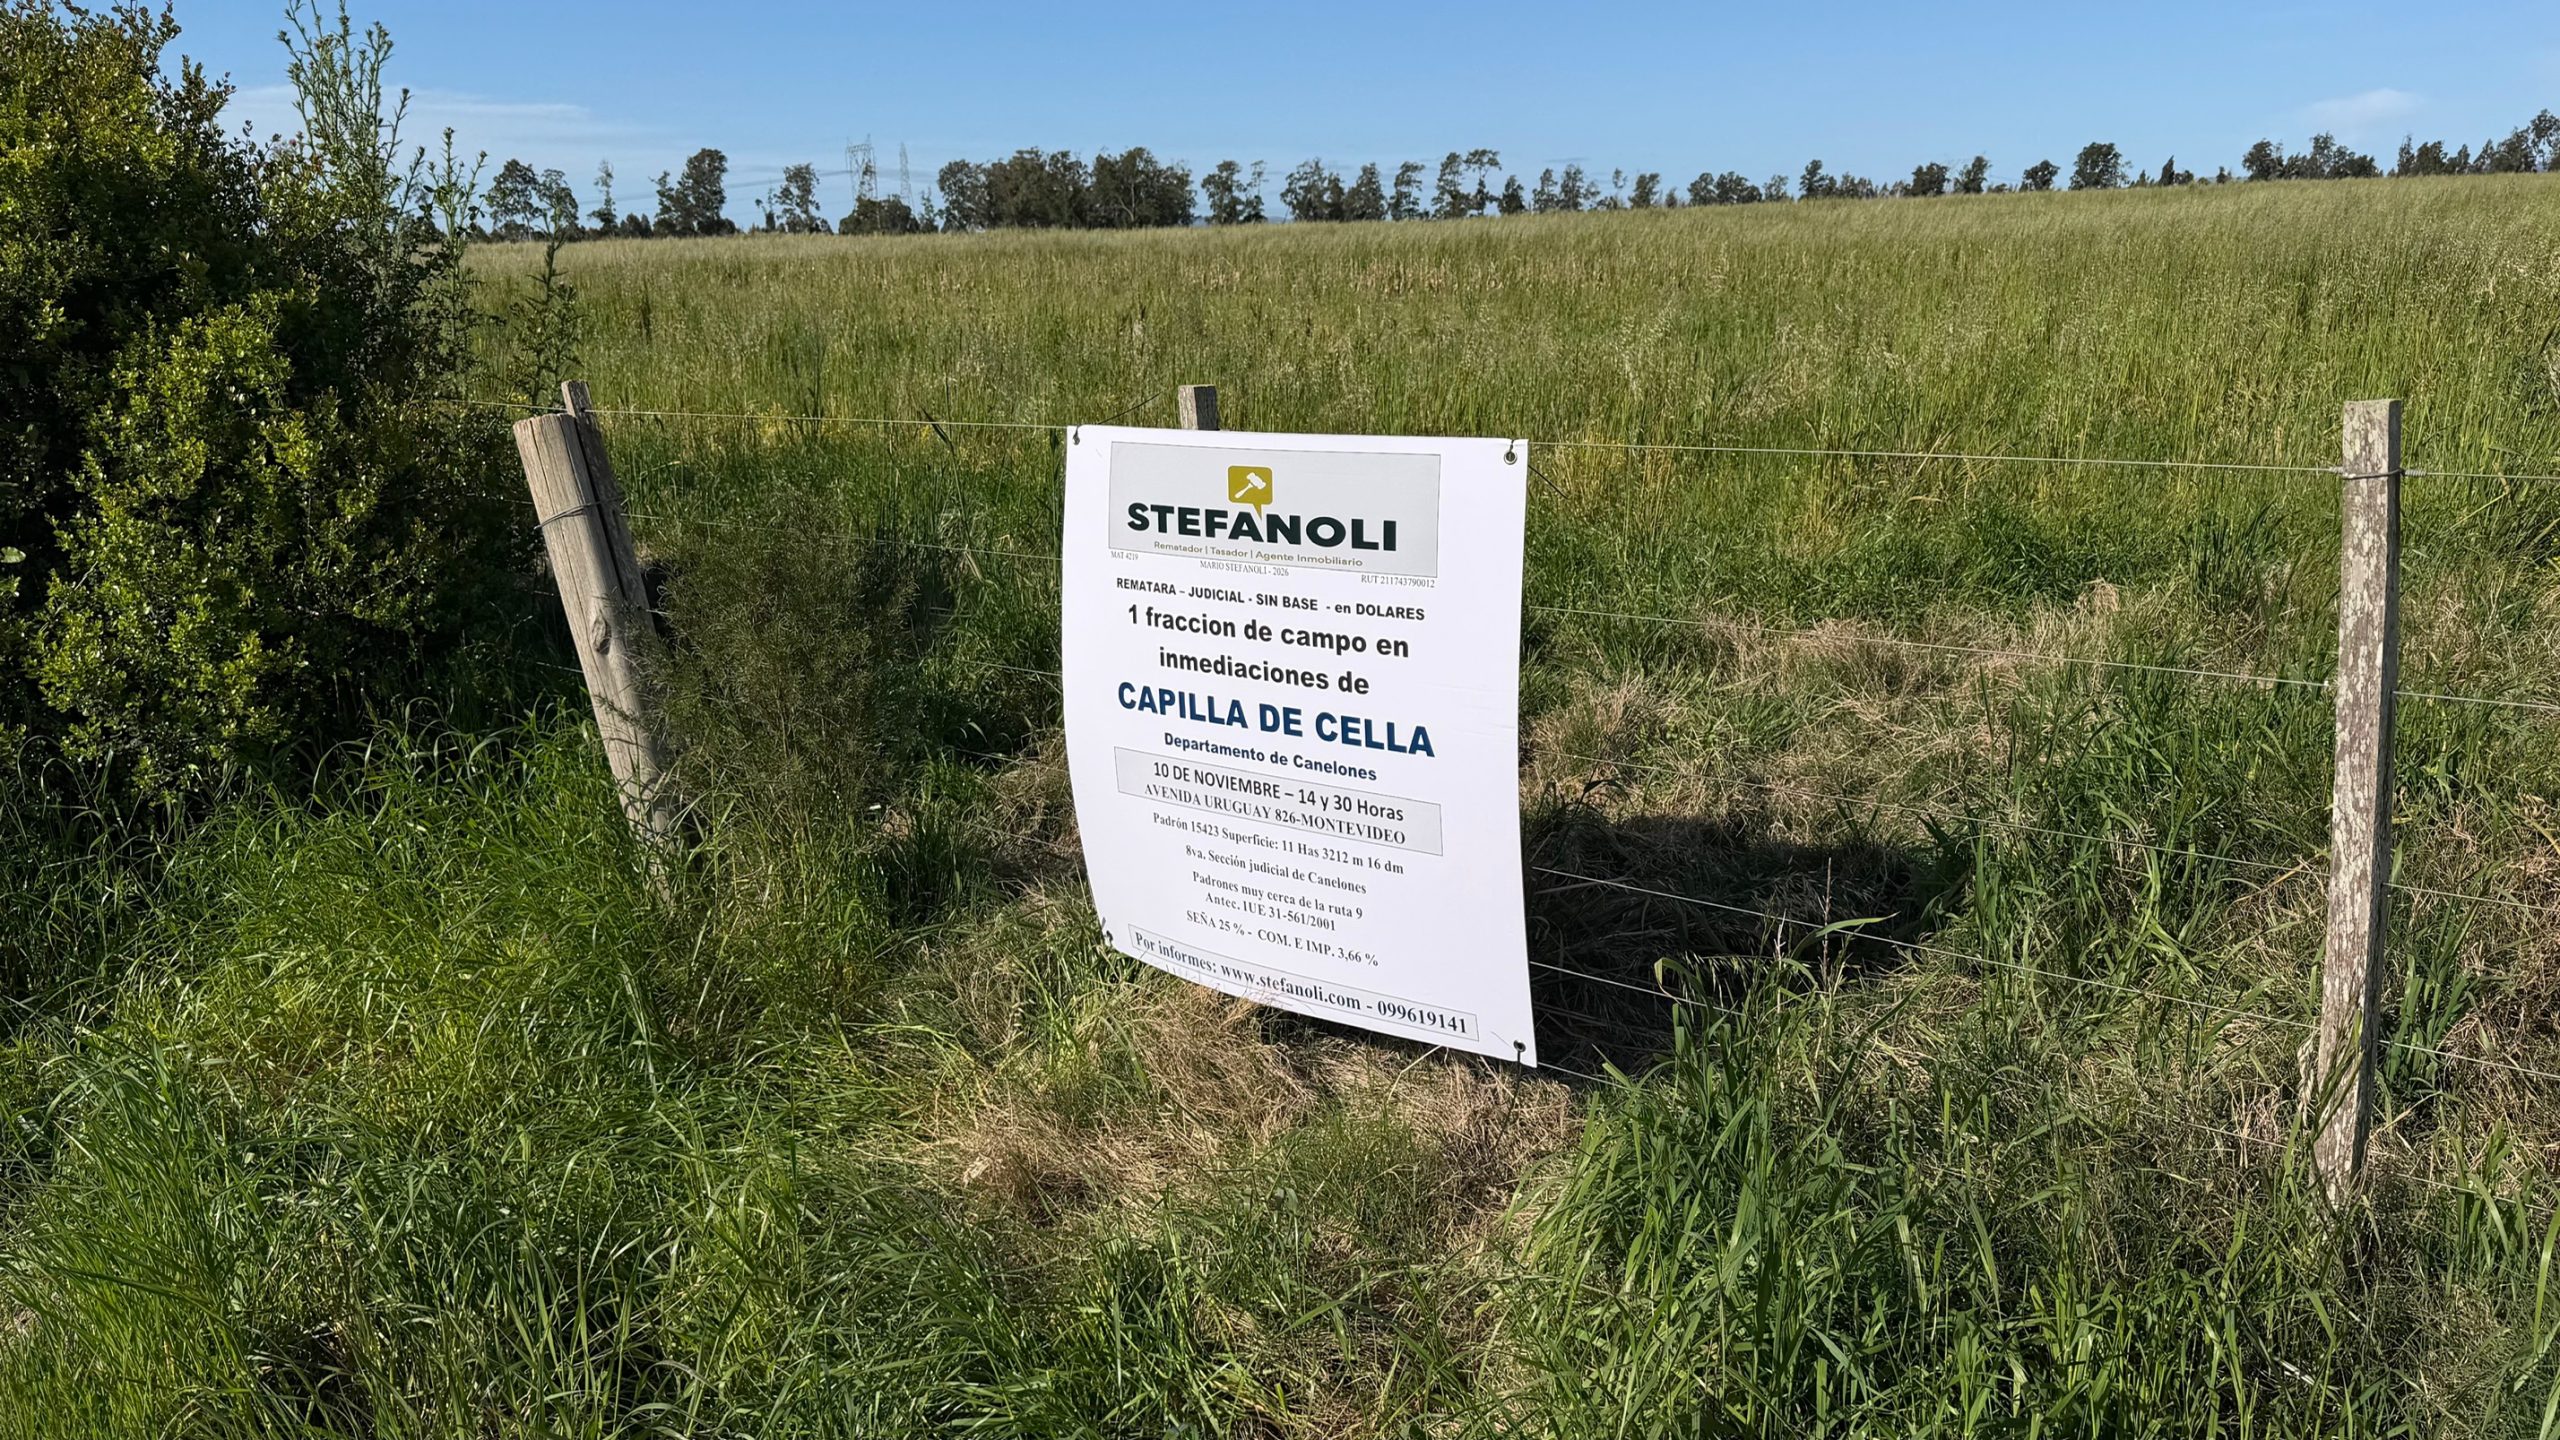
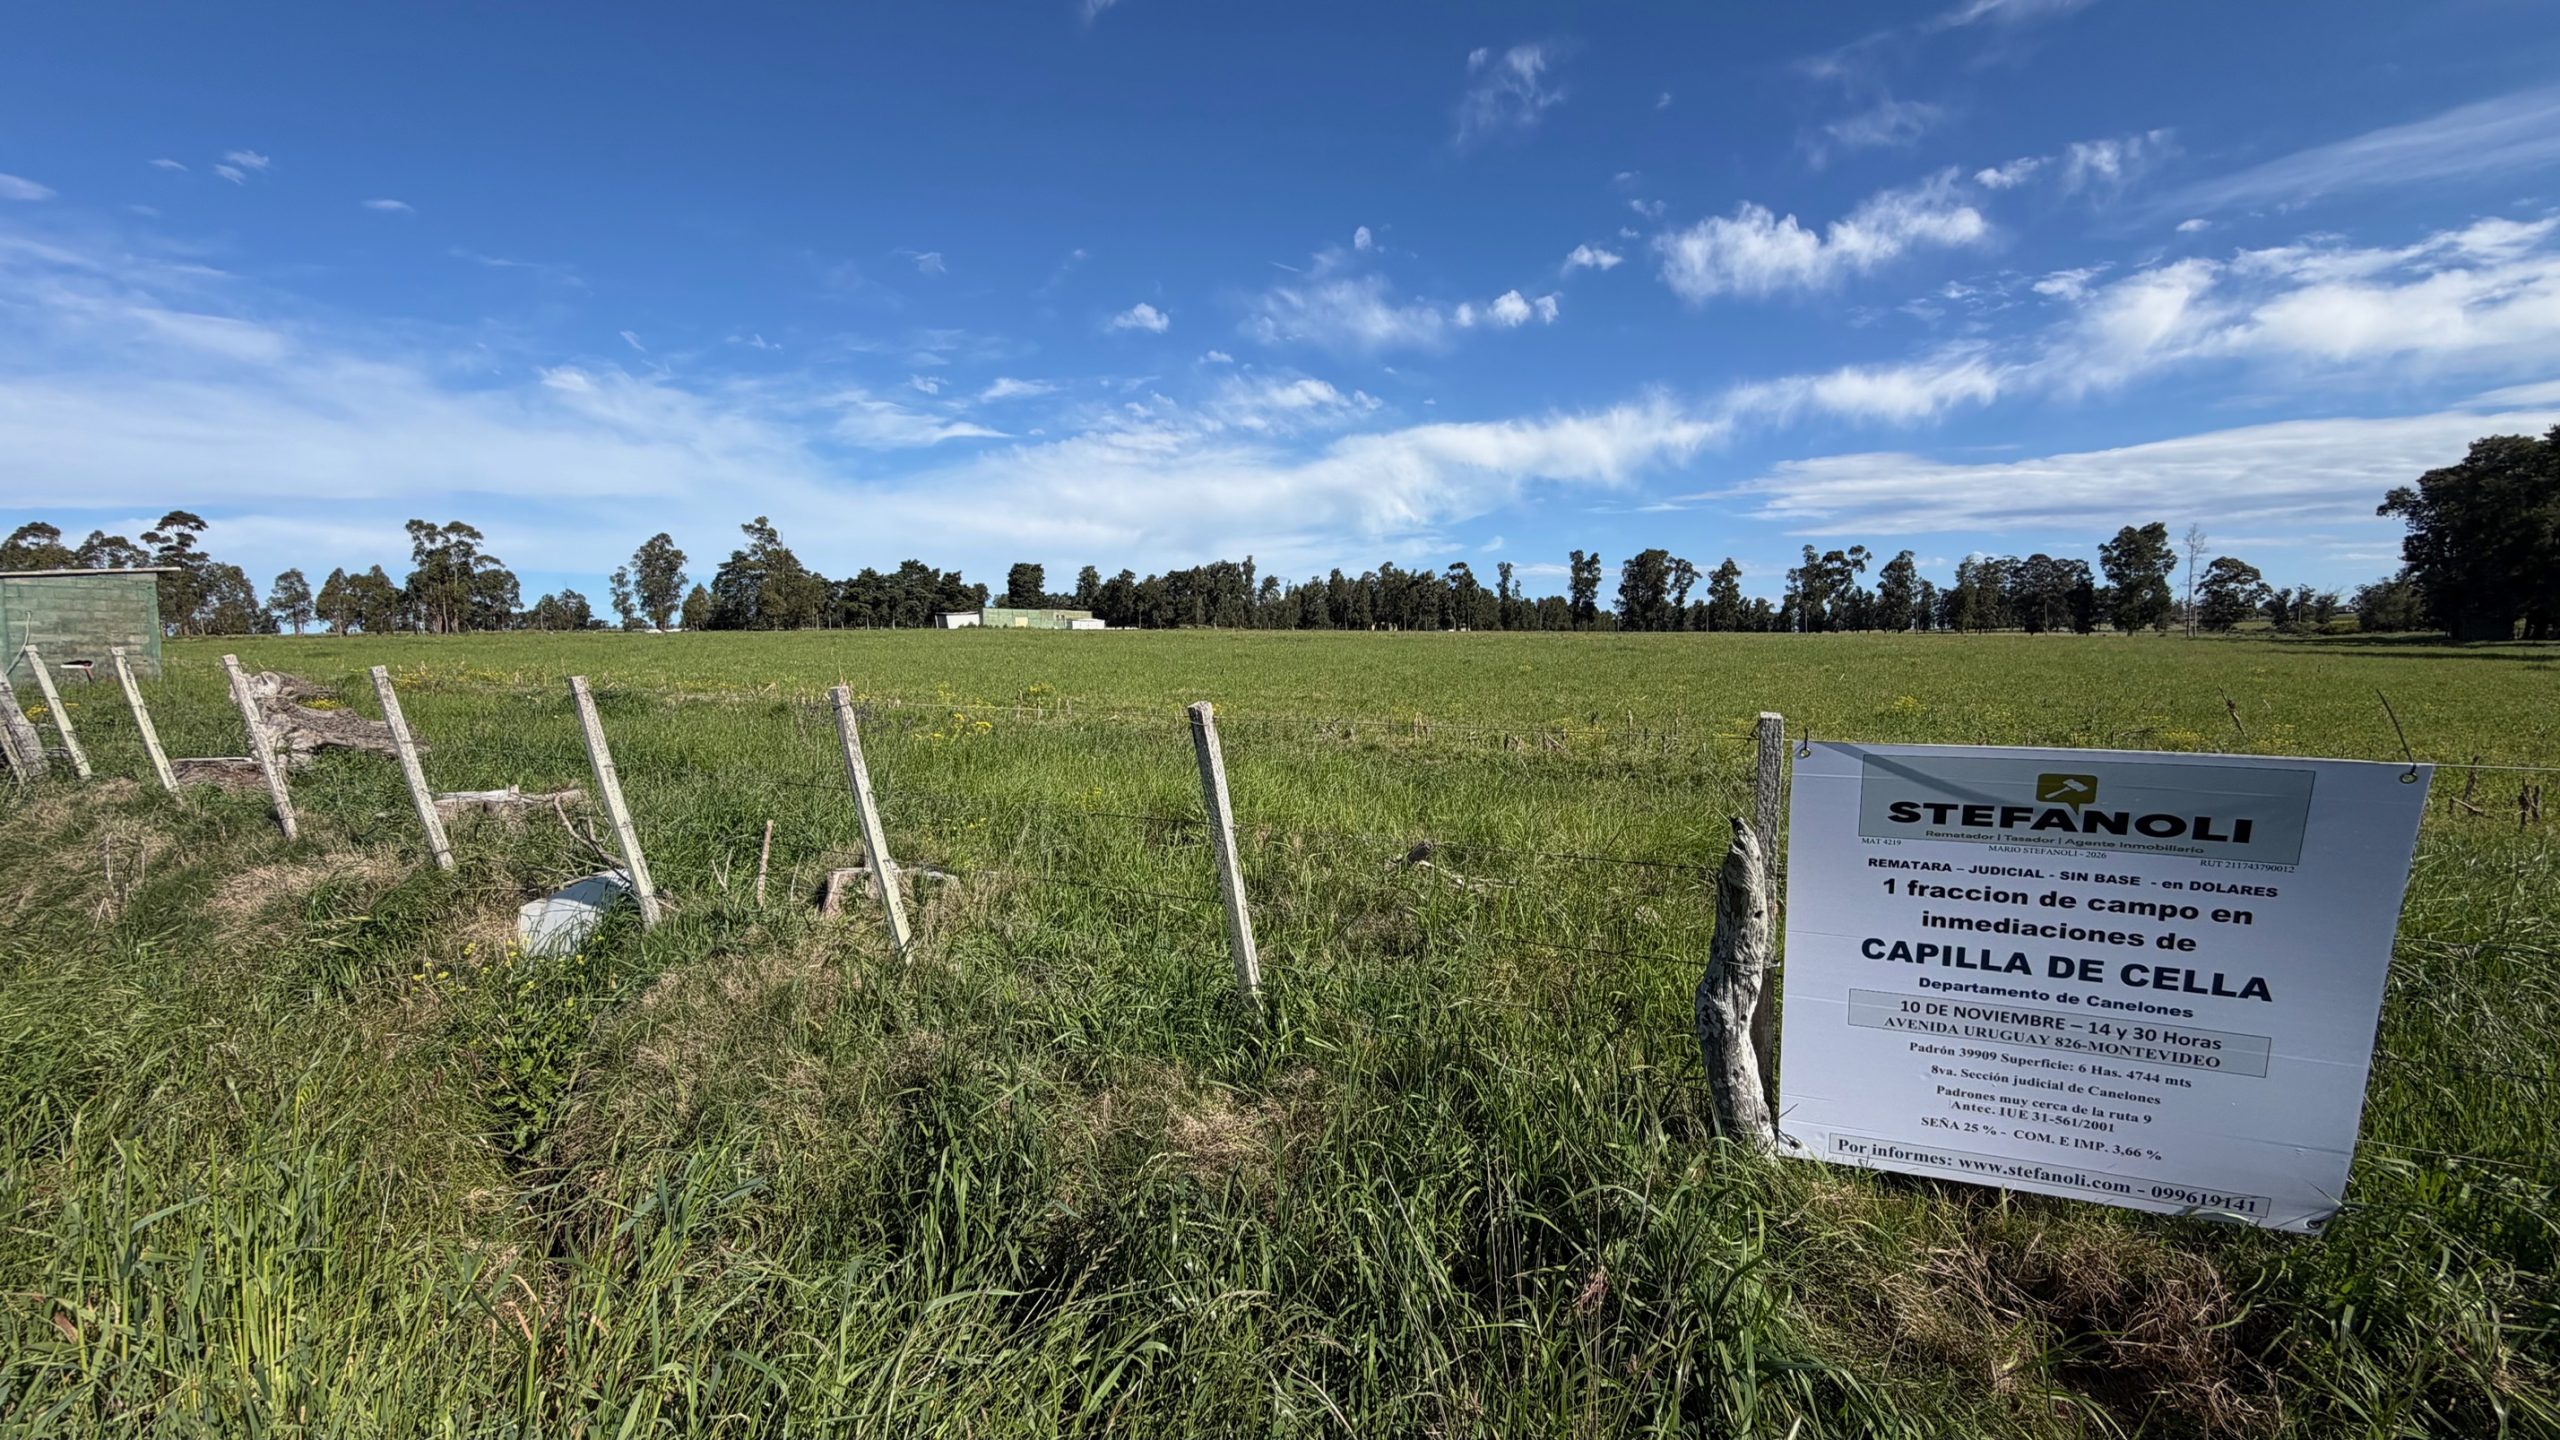
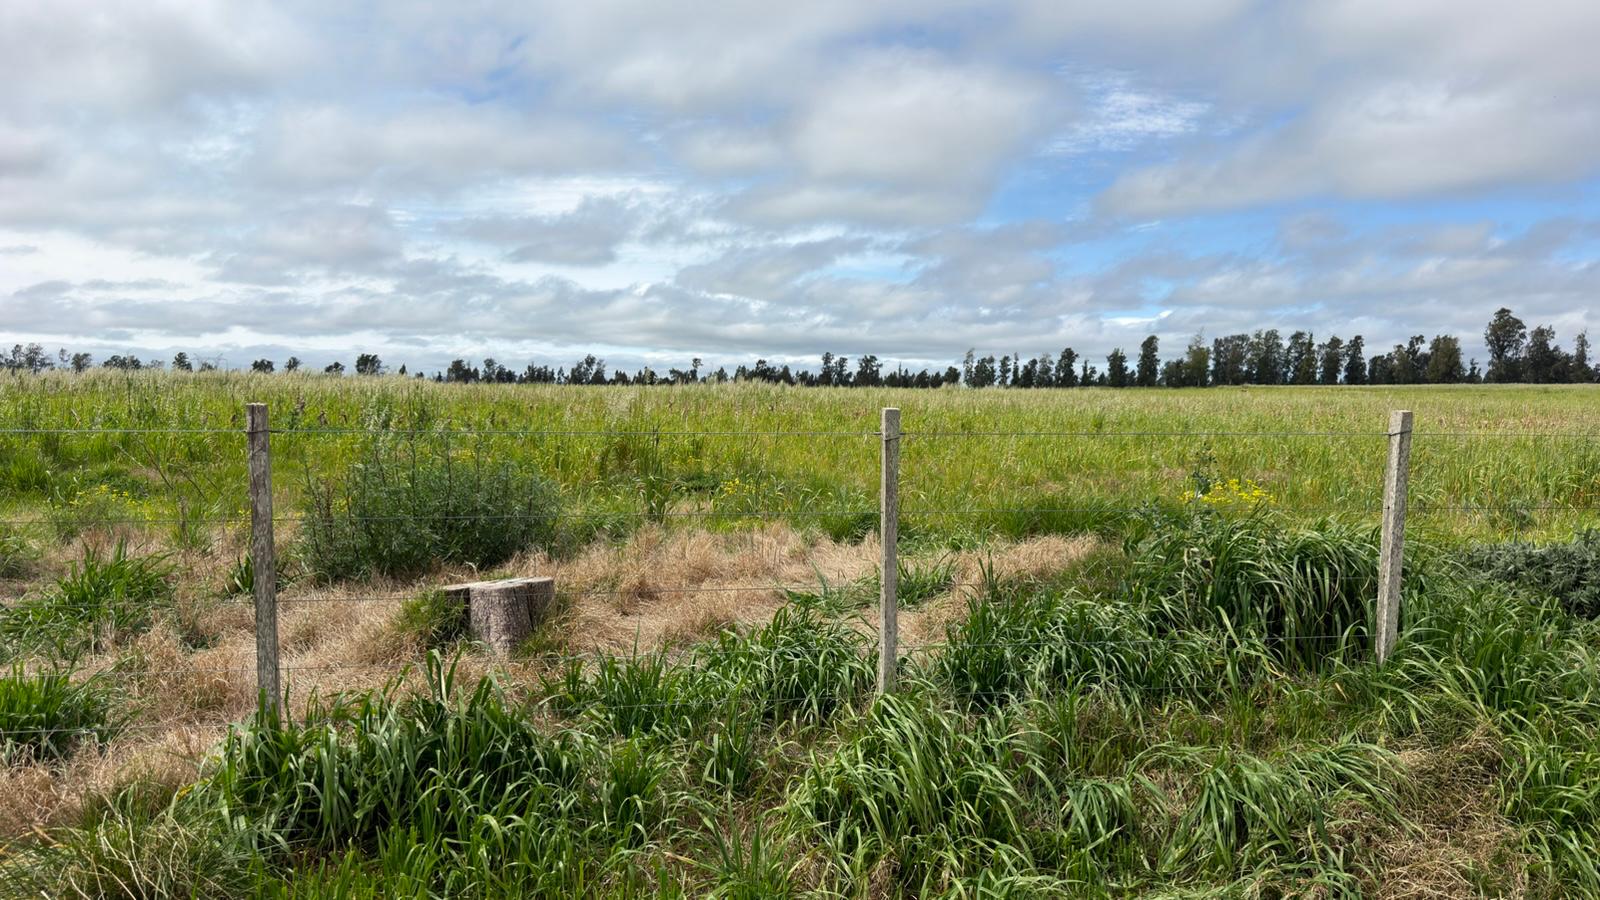
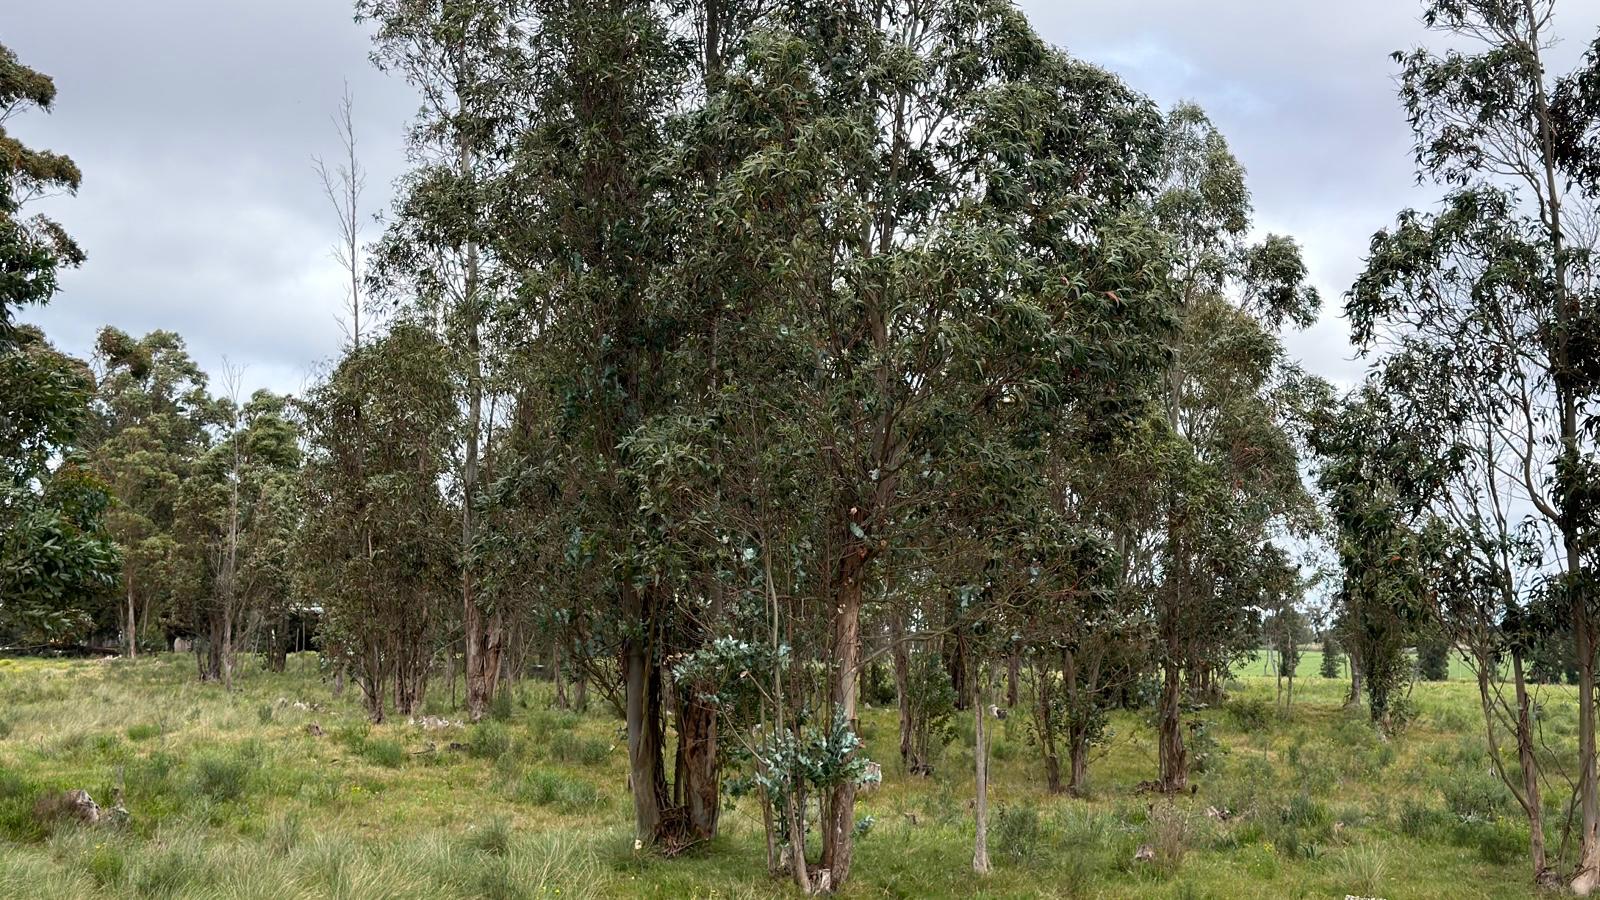
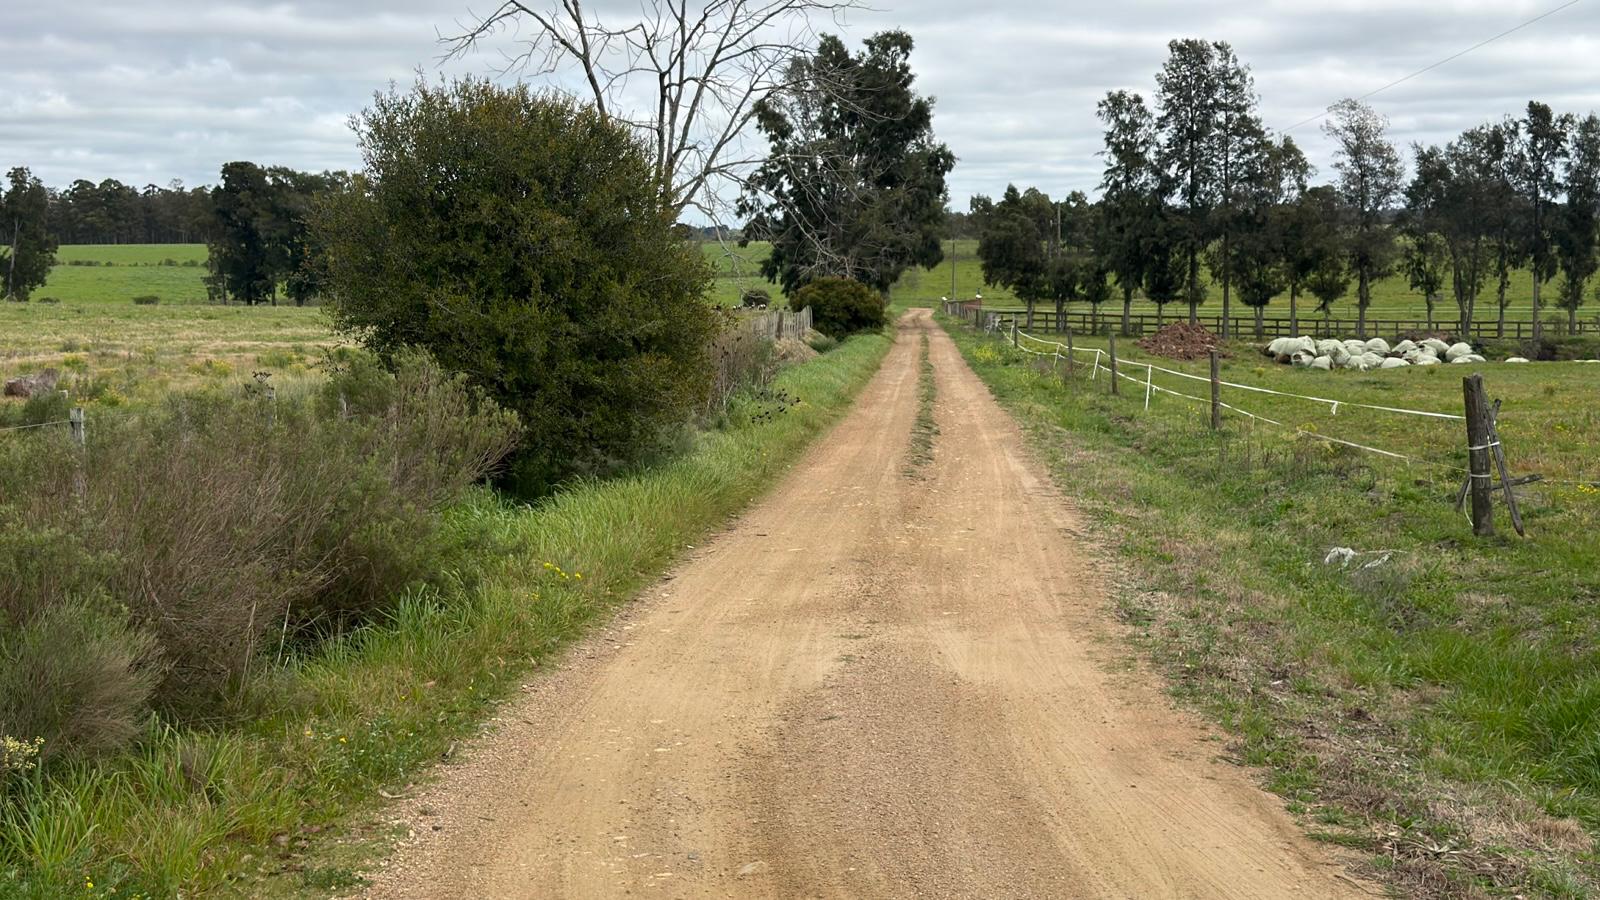
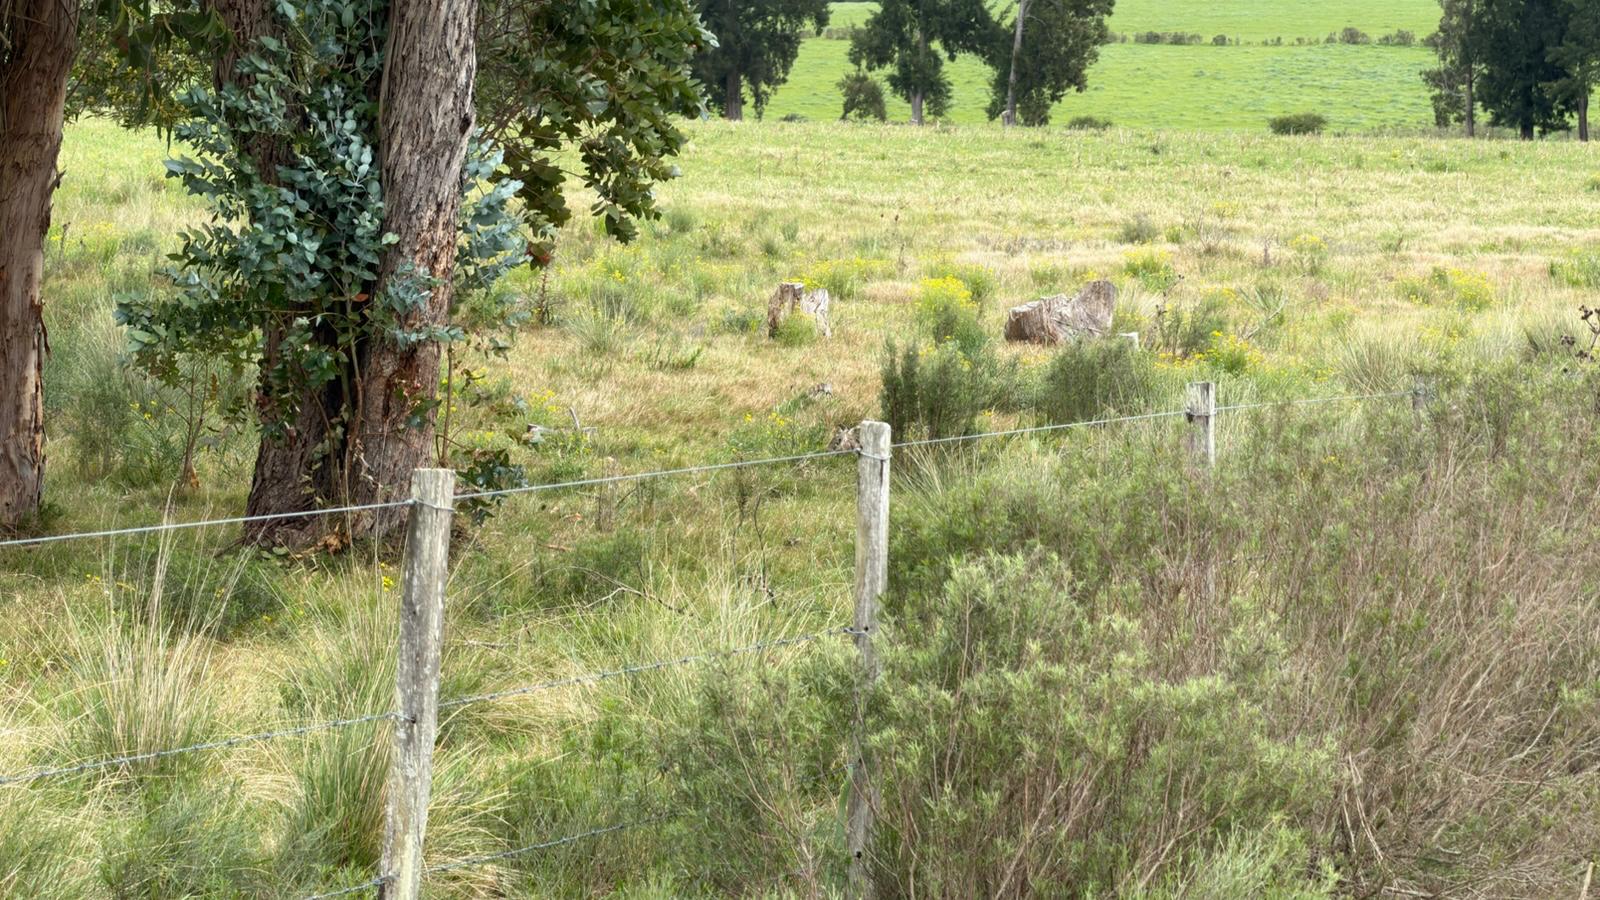
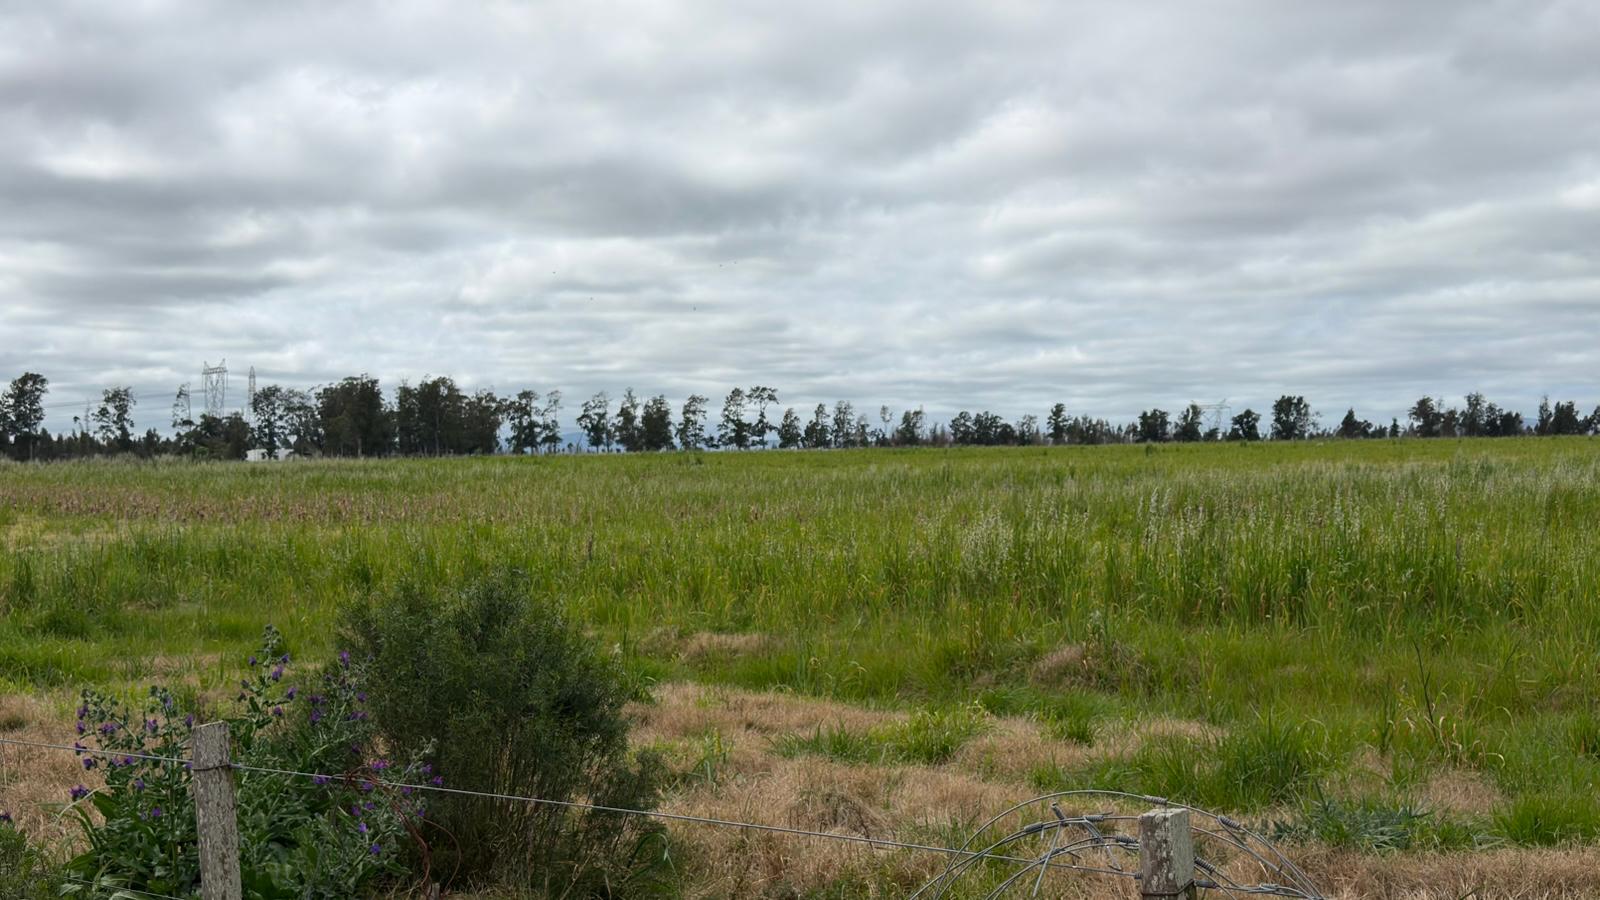
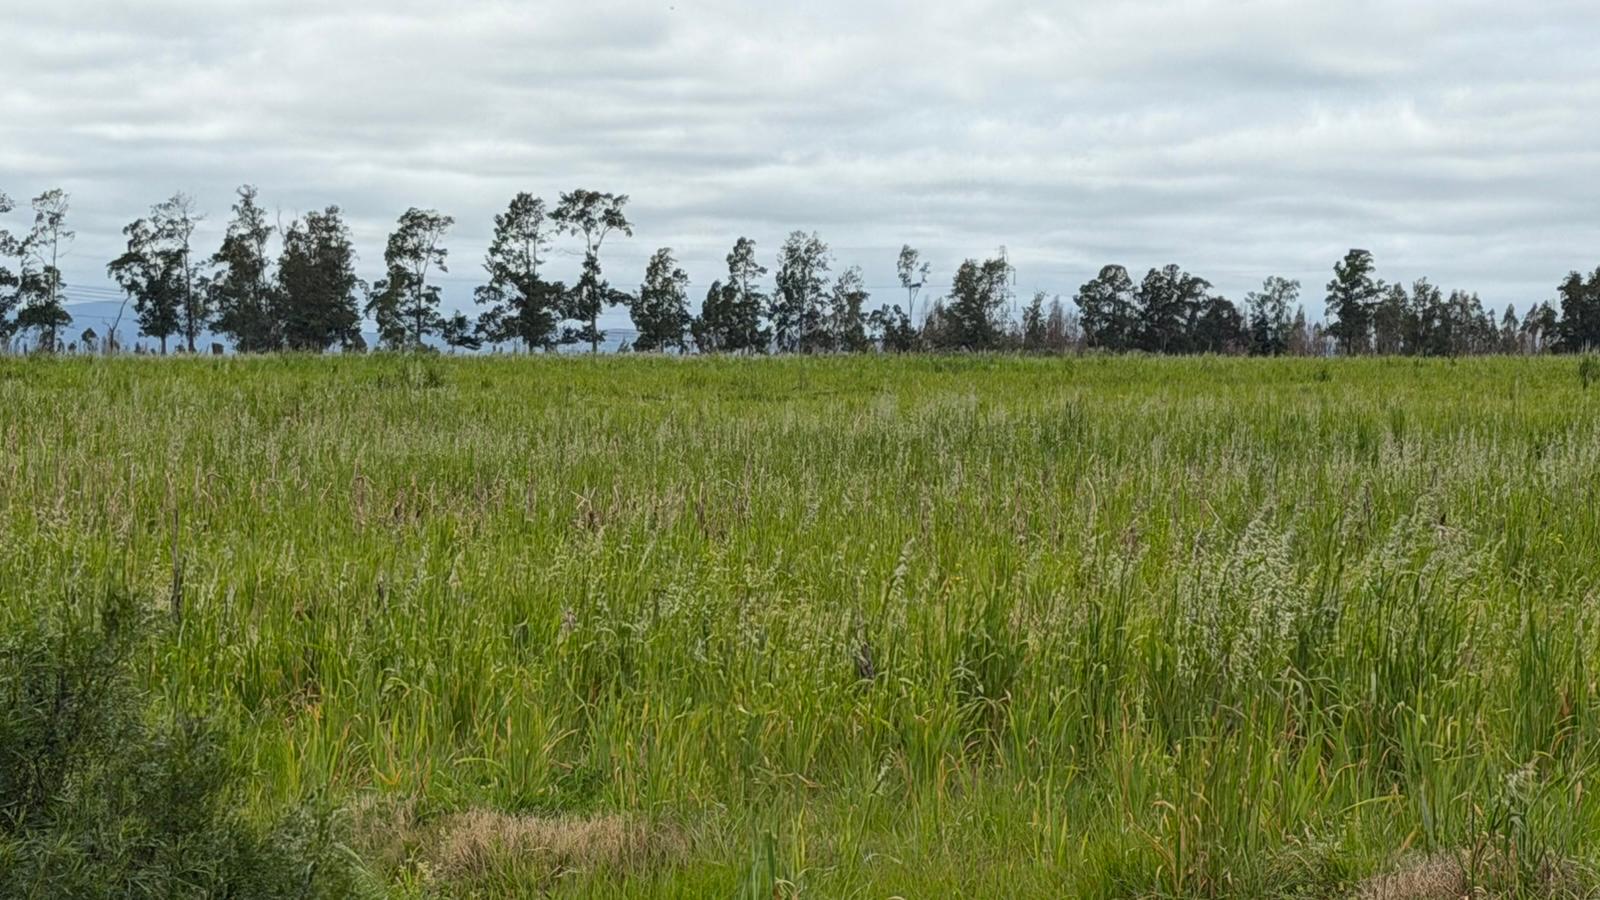
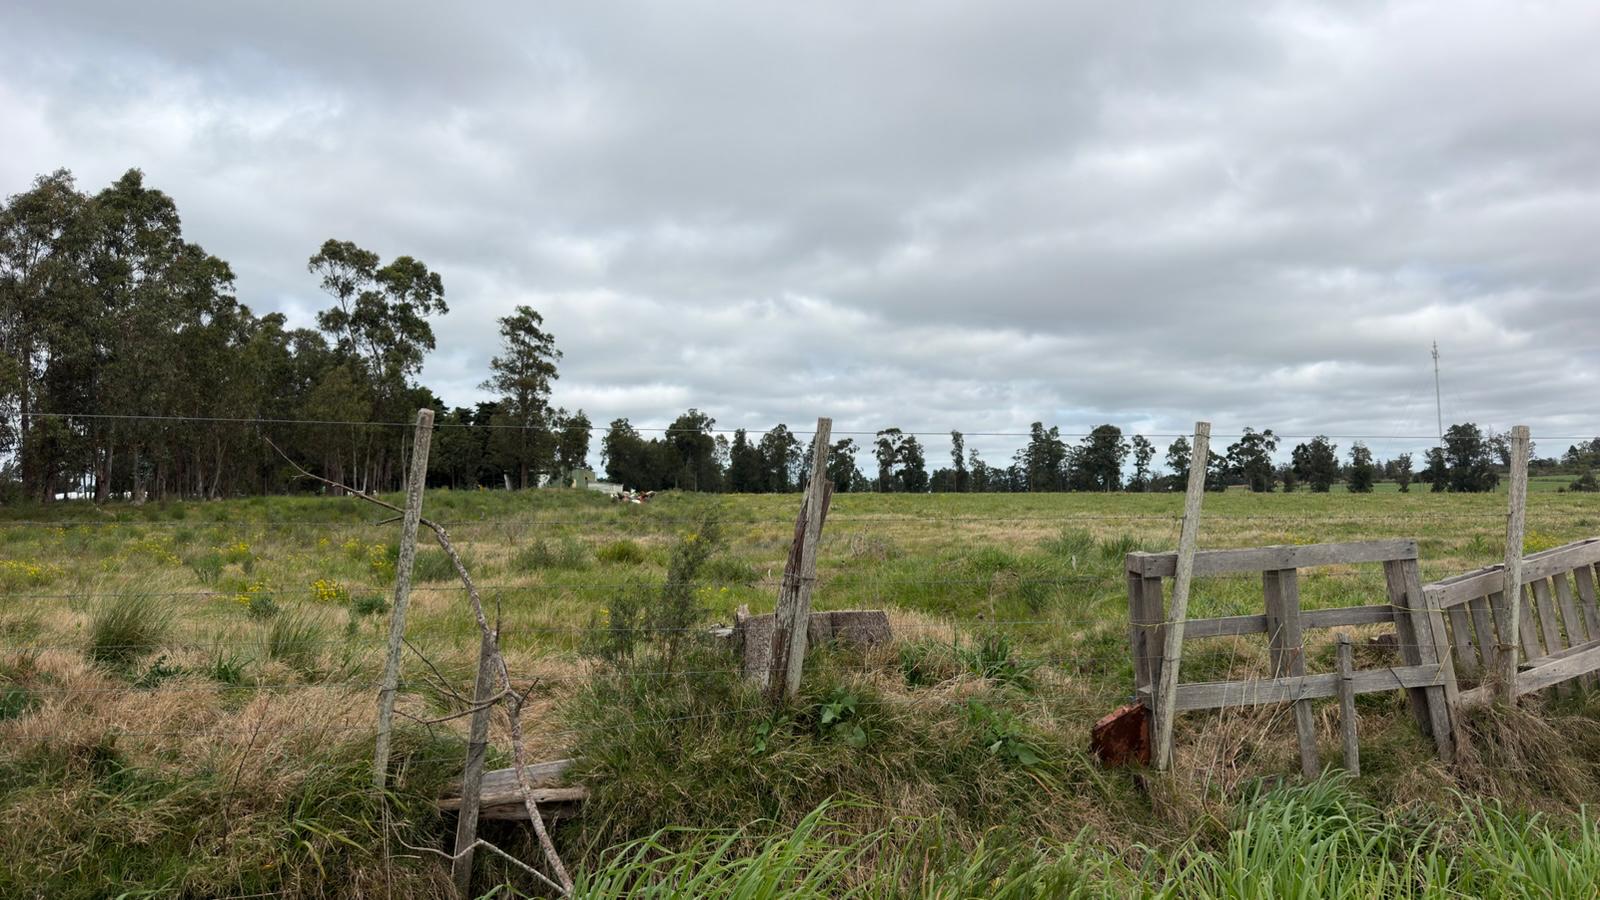
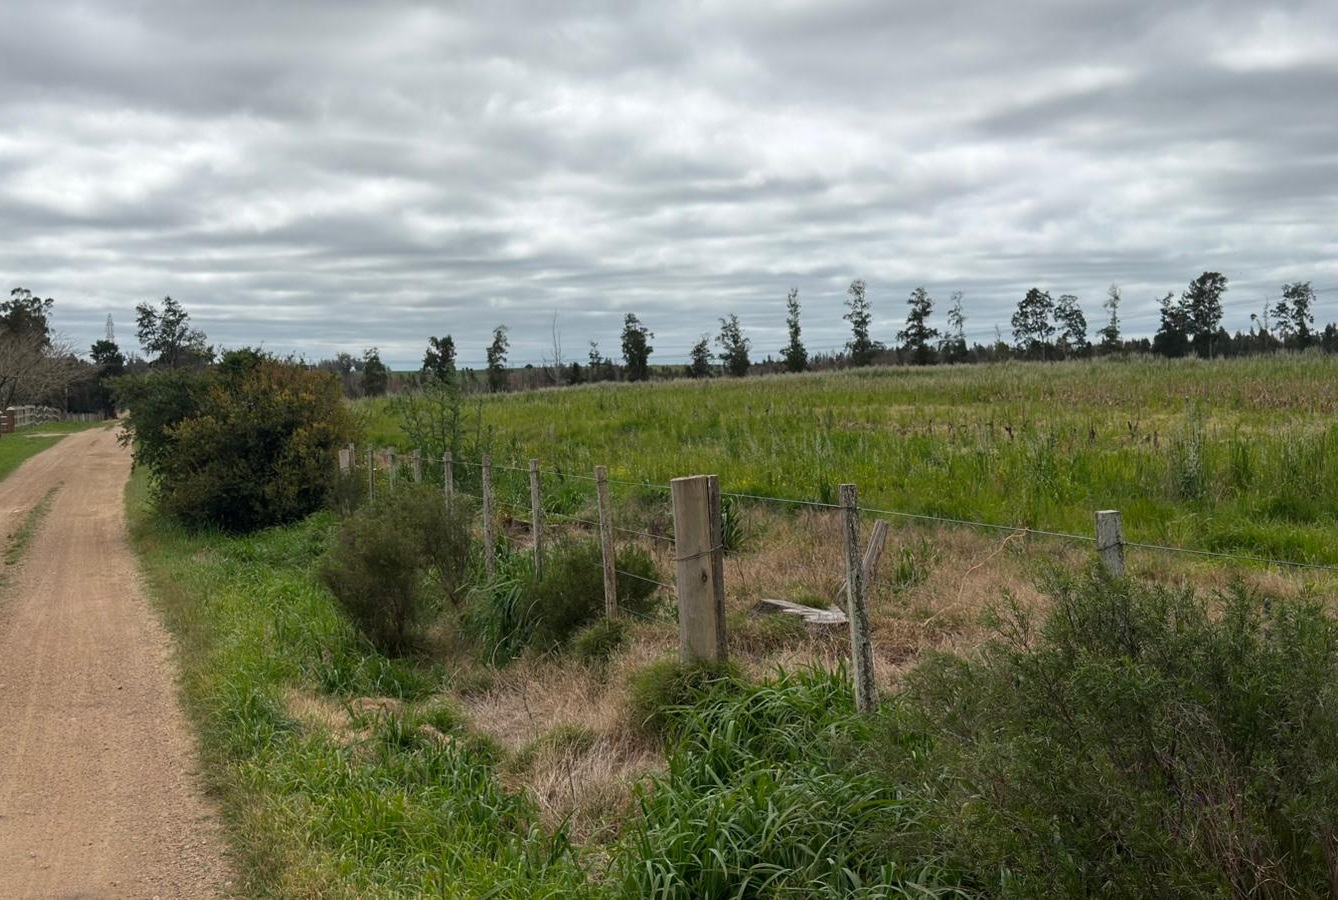
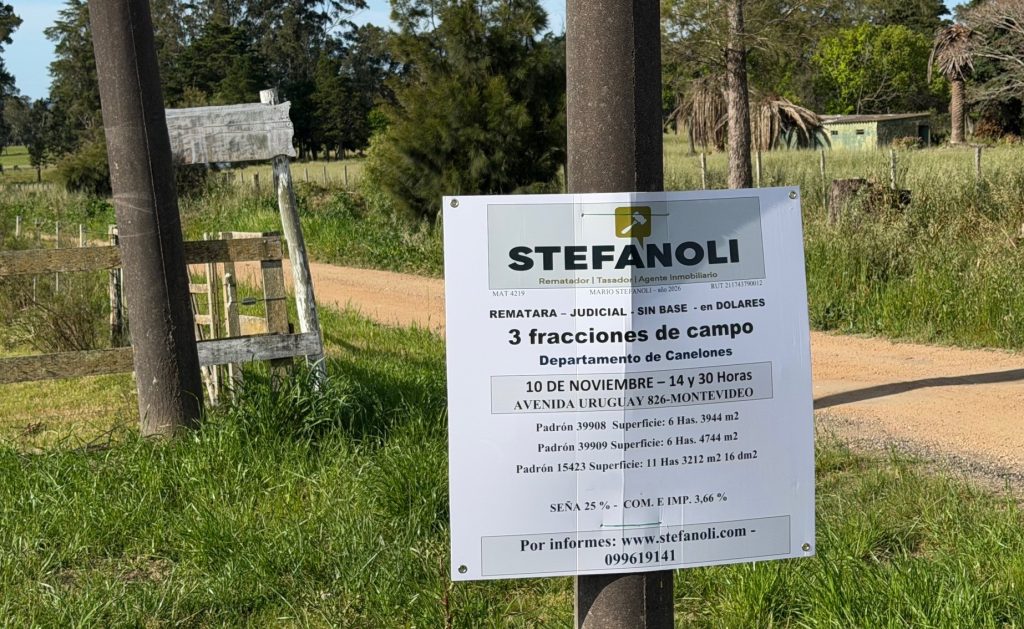
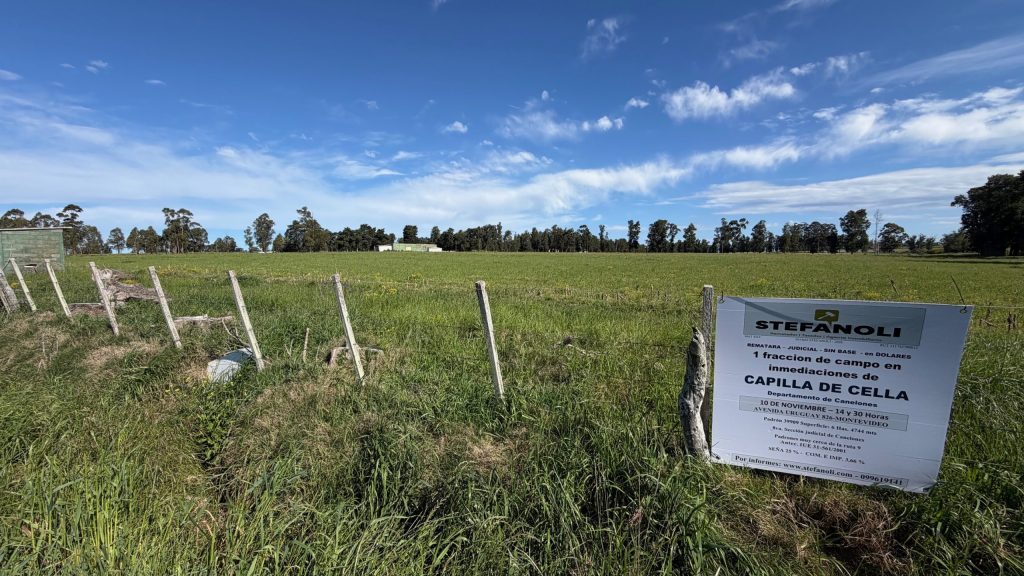
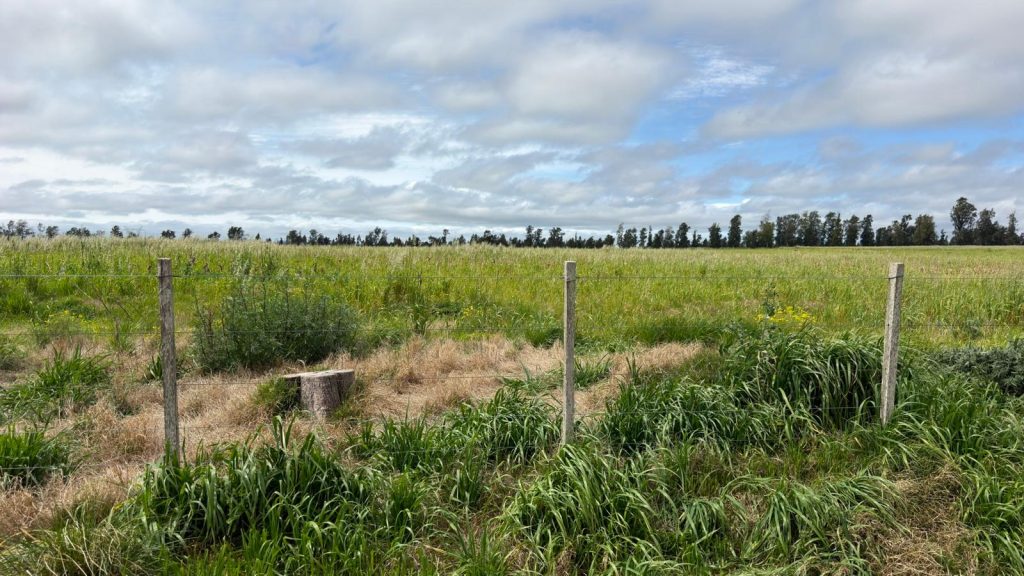
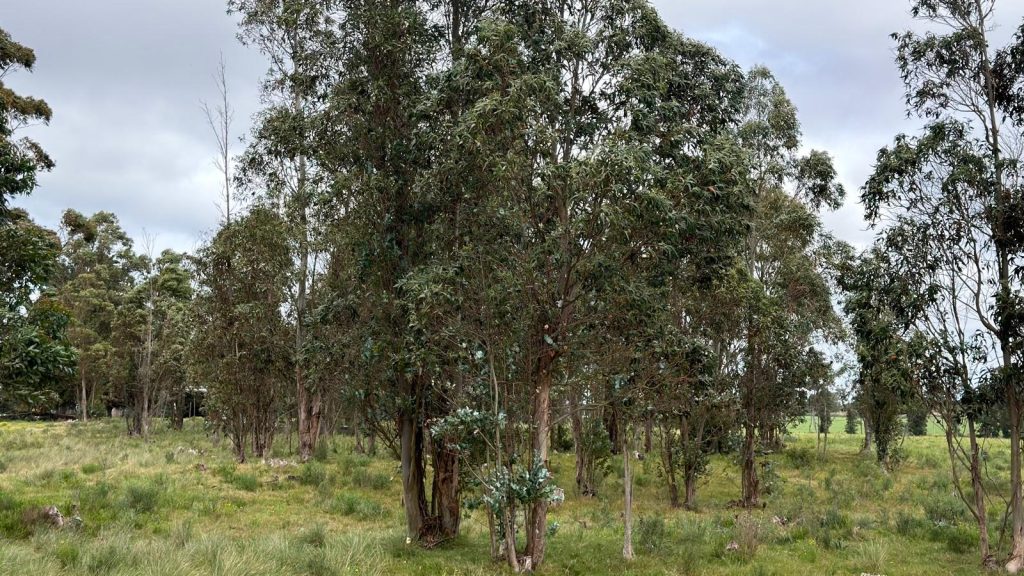
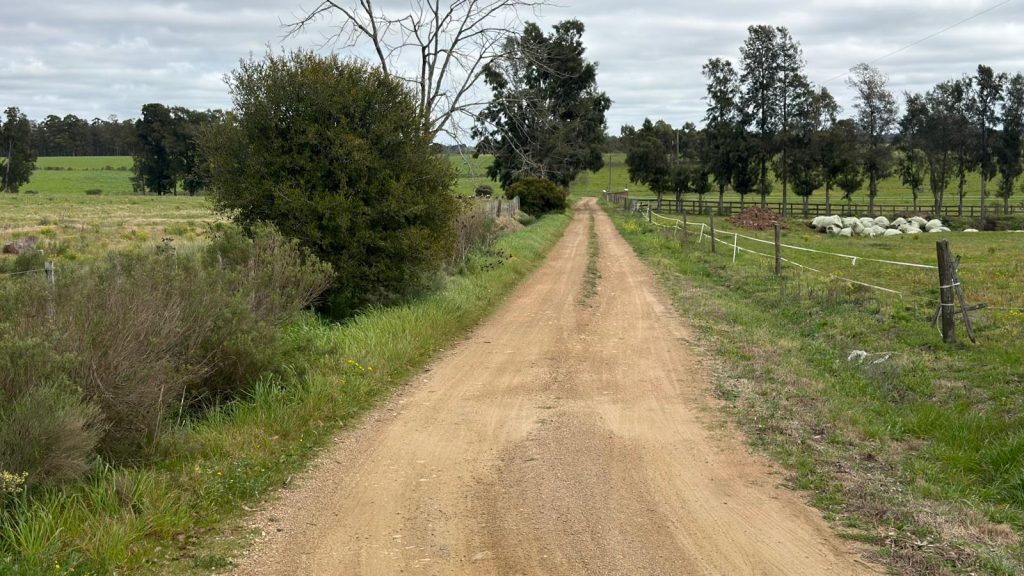
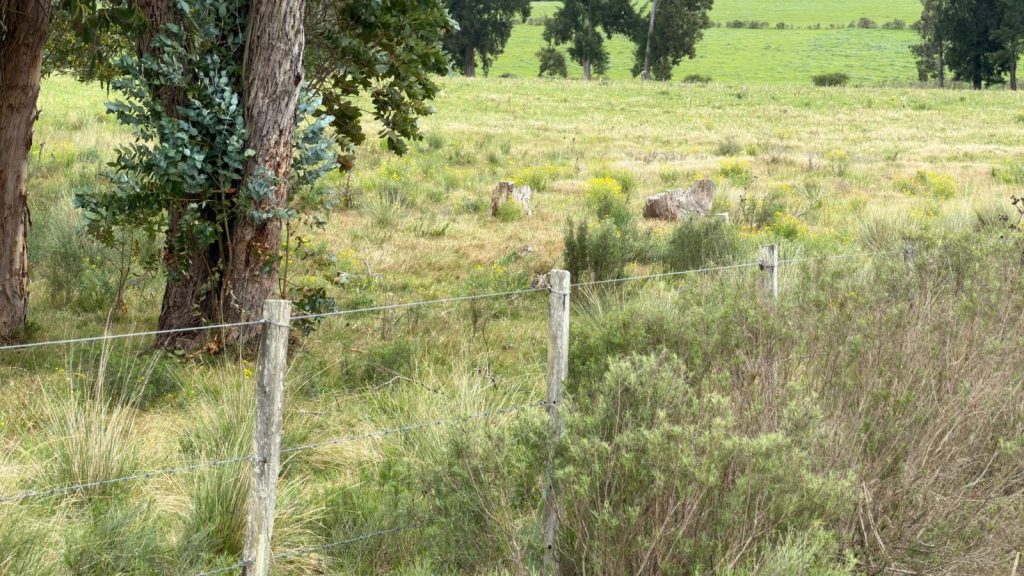
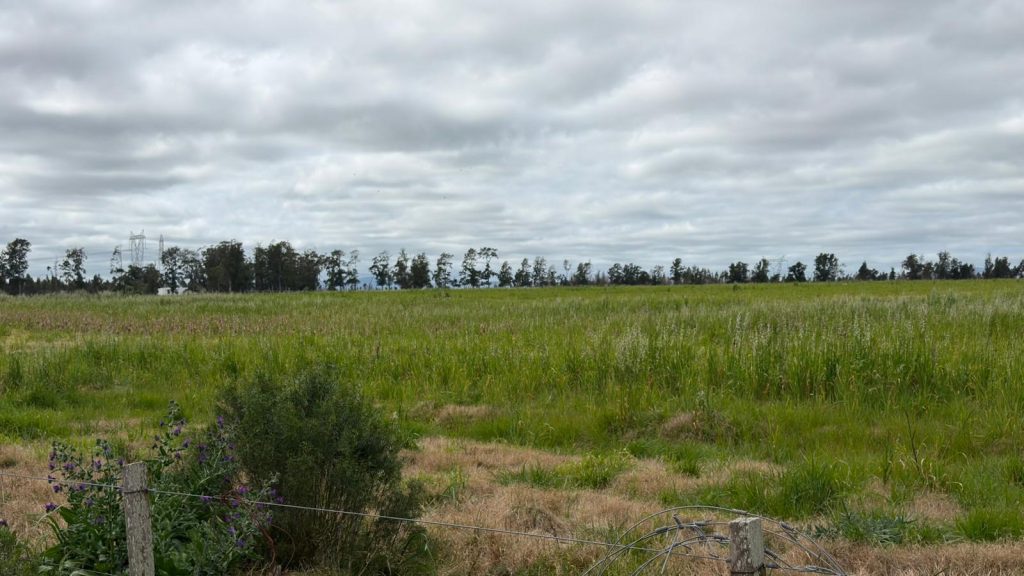
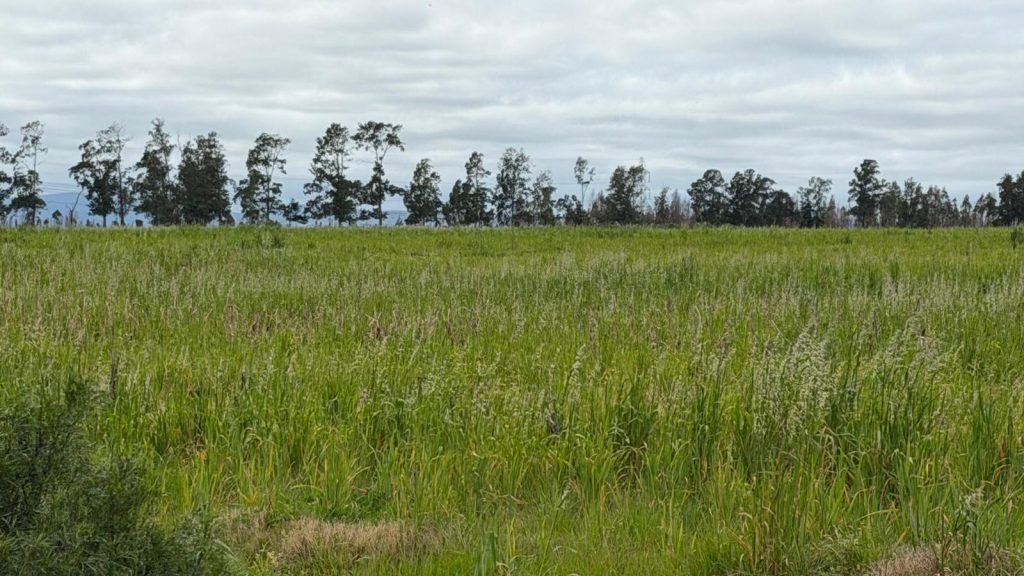
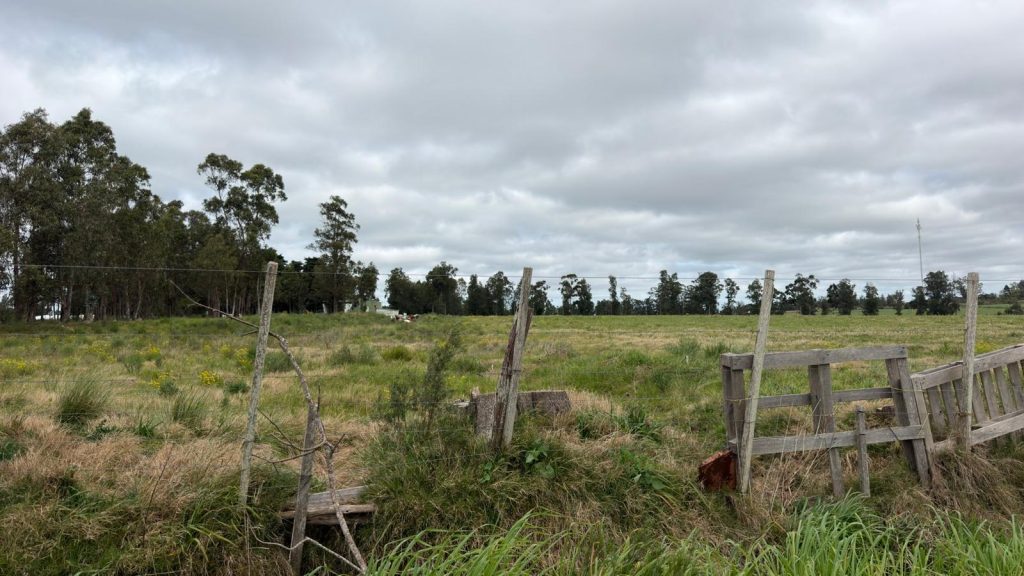
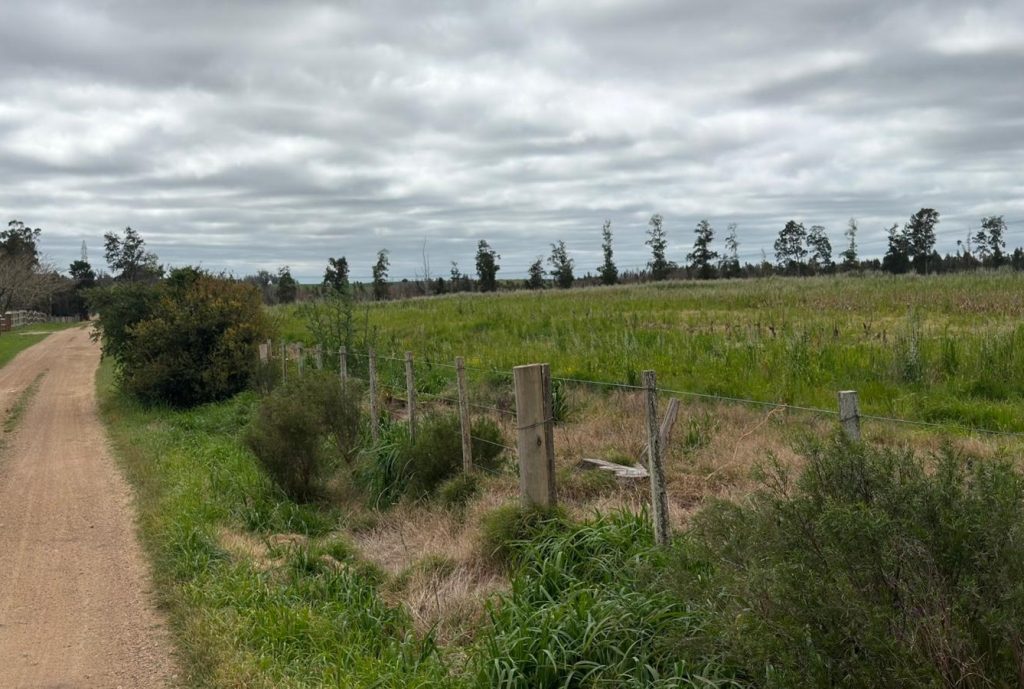
3 FRACCIONES DE CAMPO EN
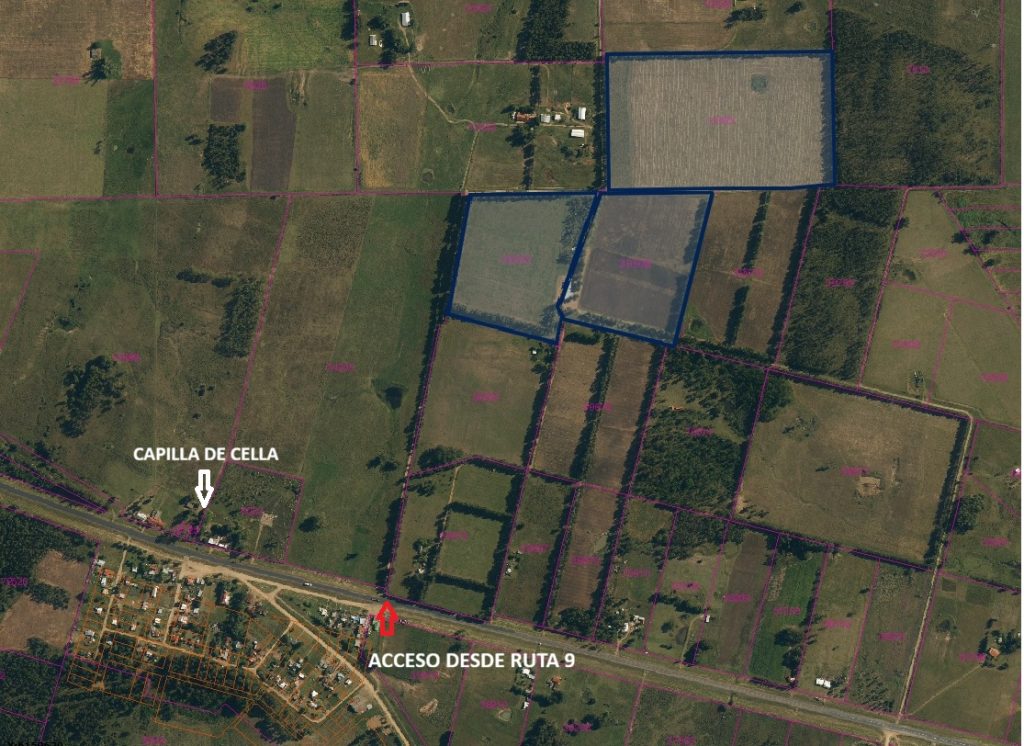
INMEDIACIONES DE CAPILLA DE CELLA
DEPARTAMENTO DE CANELONES
Padrón 39908 Superficie: 6 Hás. 3944 m²
Padrón 39909 Superficie: 6 Hás. 4744 m²
Padrón 15423 Superficie: 11 Hás. 3212 m² 16 dm²
8va. Sección judicial de Canelones
Padrones muy cerca de la ruta 9
Antecedentes IUE 31-561/2001
SEÑA 25 % – COM. E IMP. 3,66 %
Por informes: 099 619 141
DESCARGAR EDICTO PDF
EDICTO: Por disposición del Sr/a. Juez Letrado Civil de 15º Turno, dictada en autos: “REPUBLICA AFISA C/ PALSUR S.A. Y OTROS-JUICIO EJECUTIVO PROC. PRELIMINARES” IUE 31-561/2001, se hace saber que el próximo 10 de noviembre de 2026 a las 14: 30 horas en la calle Uruguay número 826, se procederá por intermedio del Rematador MARIO STEFANOLI Mat. 4219 Rut 211743790012 y presidido por la Sra. Alguacil del Juzgado al remate , sin base, al mejor postor y en dólares estadounidenses y en pública subasta de las fracciones con las construcciones, alambrados y demás mejoras que contienen sitas en la 8va Sección Judicial del departamento de Canelones, zona rural localidad catastral Piedras de Afilar y que se detallan a continuación: a) fracción de campo padrón nro. 39908 que se señala con el nro. 2 y según plano de mensura del Ingeniero Agrimensor Abraham Drachman de setiembre de 1961 inscripto en la Dirección General de Catastro con el nro. 11.270 el 10 de octubre siguiente, se describe de la siguiente manera: tiene una superficie de 6 has. 3944 mts y se deslinda así: al S 223 mts 51 cms servidumbre de paso por medio con la fracción numero 8; al SE 24 mts. 4 cms. Lindando con la fracción número 1, al N 220 mts. 36 cms. Lindando con padrón 15423 y al E 311 mts 47 cms. Lindando con la fracción 3 todas del mismo plano. b) padrón nro. 39909 (antes en mayor área con el nro. 6019) se señala con el nro. 1 y tiene una superficie de 6 has. 4744 mts según plano de mensura del Ingeniero Agrimensor Abraham Drachman de setiembre de 1961 inscripto en la Dirección General de Catastro con el nro. 11.270 el 10 de octubre siguiente, se describe de la siguiente manera 241 mts 86 cms al O, senda encallada por medio lindando con el padrón nro. 15422, al SE línea quebrada compuesta de tres rectas que miden 239 mts 70 cms, 24 mts 4 cms. Y 54 mts 2 cms lindando con las fracciones 2 y 8 y 233 mts 4 cms al S lindando con la fracción nro. 7 c) padrón 15423 que según plano de mensura del Agrimensor Horacio Uslenghi de mayo de 1931 inscripto en la dirección Gral. de Avalúos con el nro. 494 el día 21 de diciembre de 1932 se señala con el número 5 y tiene una superficie de 11 has. 3212 mts 16 dms. Y se deslinda así: al O 258 mts 10 cms senda de paso de 8 metros de ancho por medio con la fracción 4; al N 437 mts 78 dms lindando con la fracción nro. 6; al E 258 mts 10 cms lindando con Pascual Garcia y al S 439 mts 50 cms lindando con la sucesión de Oillarrtaguerre, teniendo salida al Camino Maldonado por la mencionada senda de paso. SE PREVIENE QUE: 1) Se desconoce el actual estado de ocupación del inmueble. 2) Se desconoce si existe deuda de impuesto de primaria. 3) Solo se podrá descontar del predio de remate deuda que existiera por concepto de contribución inmobiliaria e impuesto de primaria, pudiendo imputar al mismo la deuda generada por tal concepto hasta la fecha del remate. 4) El mejor postor deberá consignar por concepto de seña el 25% de su oferta, así como la comisión del rematador más IVA o sea el 3,66%. Dicho pago deberá realizarse en el acto, y si el precio total de lo rematado superase las U.I 200.000, o el 5% del valor total de la operación con un tope absoluto de 450.000 unidades indexadas, se hará efectivo una vez culminada la subasta mediante letra de cambio, cheque certificado o transferencia electrónica de una entidad bancaria de plaza, cumpliendo así lo dispuesto por las leyes 19.210, 19.478 y art 221 de la ley 19.889 y sus decretos reglamentarios 5) Será de cargo del expediente el 1,22% de comisión así como el 1% de impuesto Municipal. 6) Para el caso de que el mejor postor sea diferente al actor de autos será de cargo el expediente la devolución de lo que sea por concepto de impuestos necesarios para la inscripción de la escritura traslativa del dominio, el 2% del ITP e IRPF por la parte vendedora si correspondiere. 7) En la Sede se encuentra depositados los antecedentes originales del bien cuya ejecución se pretende por lo que el remate del mismo se efectuará en las condiciones que resultan del expediente y documentación y certificado registrales presentados oportunamente por el ejecutante en autos, los que podrán ser examinados en la Sede por los interesados, debiendo tenerse presente el art. 390 del CGP inciso final. 8) Que el mejor postor deberá dar cumplimiento en todo lo que refiere a las leyes 19210 y ley 19574 en la redacción dada por ley 19889, 9) En el acto del remate el mejor postor y el segundo mejor postor deberán constituir domicilio conforme el art. 71 del CGP (domicilio real y procesal electrónico judicial) Montevideo, 15 de septiembre de 2026. -PATRICIA MARTA LECUNA MARTÍNEZ, Actuario Adjunto.
INFORMES:
MARIO STEFANOLI PESCETTO
mariostefanoli@gmail.com
www.stefanoli.com
Cel. 099 619 141